
贵州白酒密集发布新品,"新"在何处?
__IMG_0__
__IMG_1__
酒博会期间,贵州酒企密集上新,从高端固守到跨界融合再到生活场景化,产品布局明显转向。 过去新品为渠道招商而生,如今起点变成消费者的使用场景,这一逻辑之变正在重塑贵州白酒的产品矩阵。它们本质上是在回答一个更根本的问题:随着酱酒从稀缺时代进入丰裕时代,从渠道驱动转向消费者驱动,产品到底应该长什么样?
文|陈俊
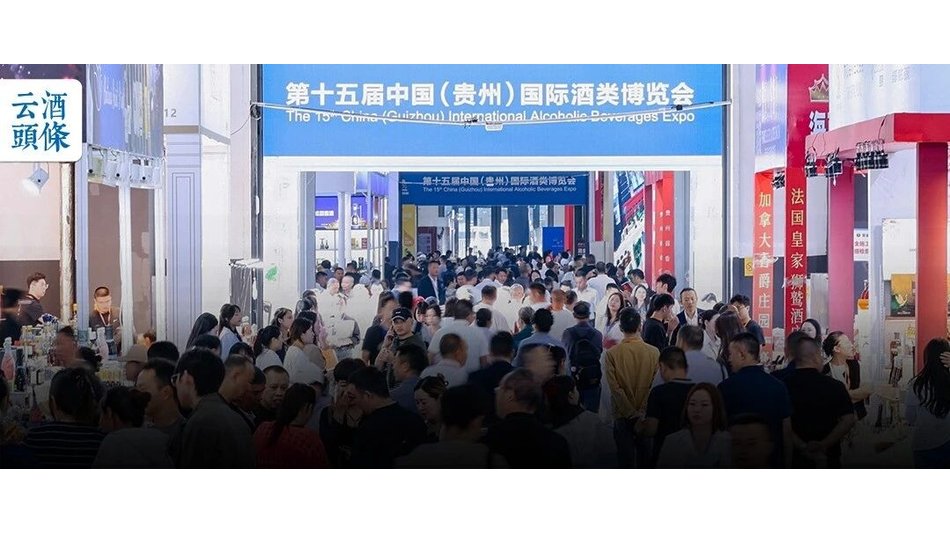
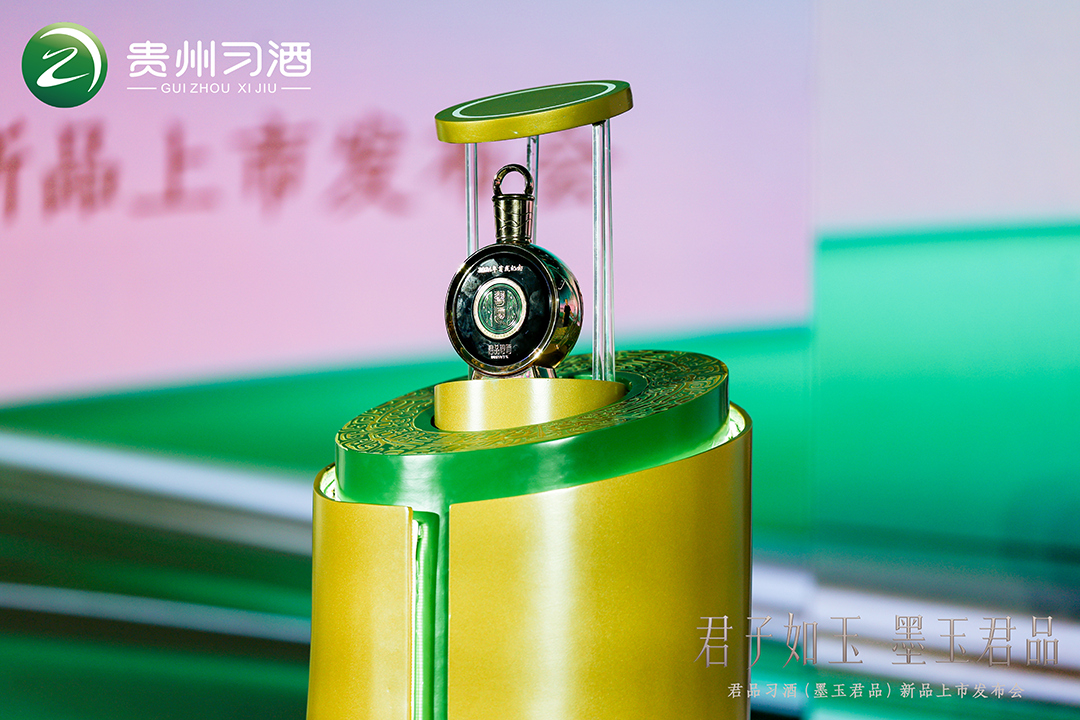
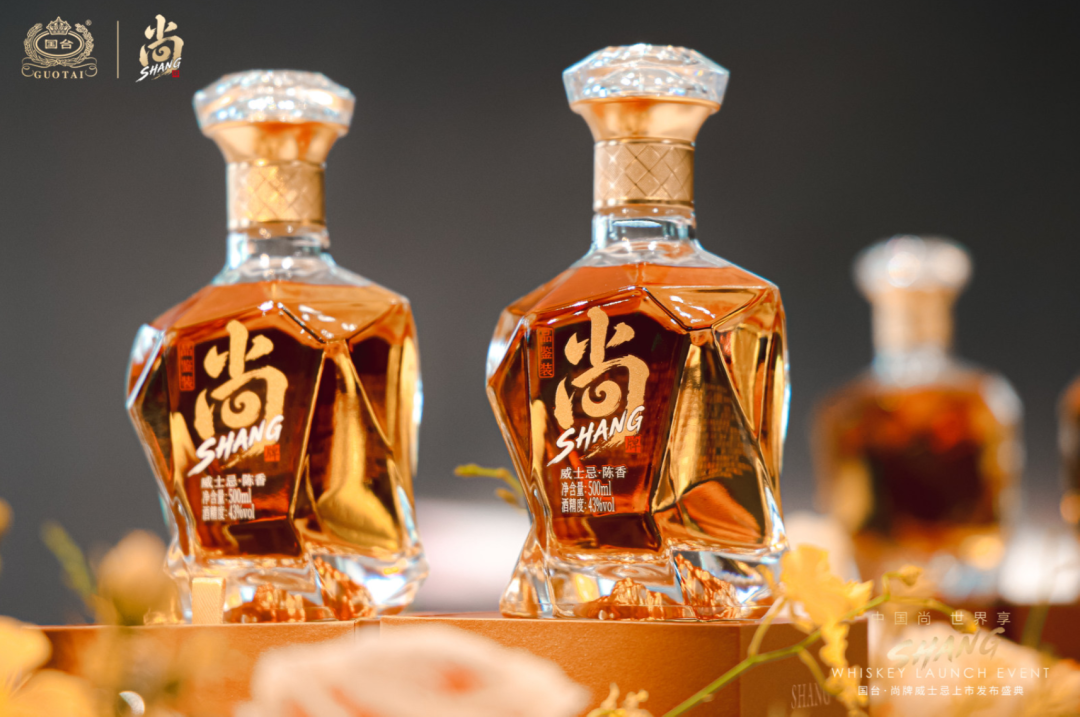
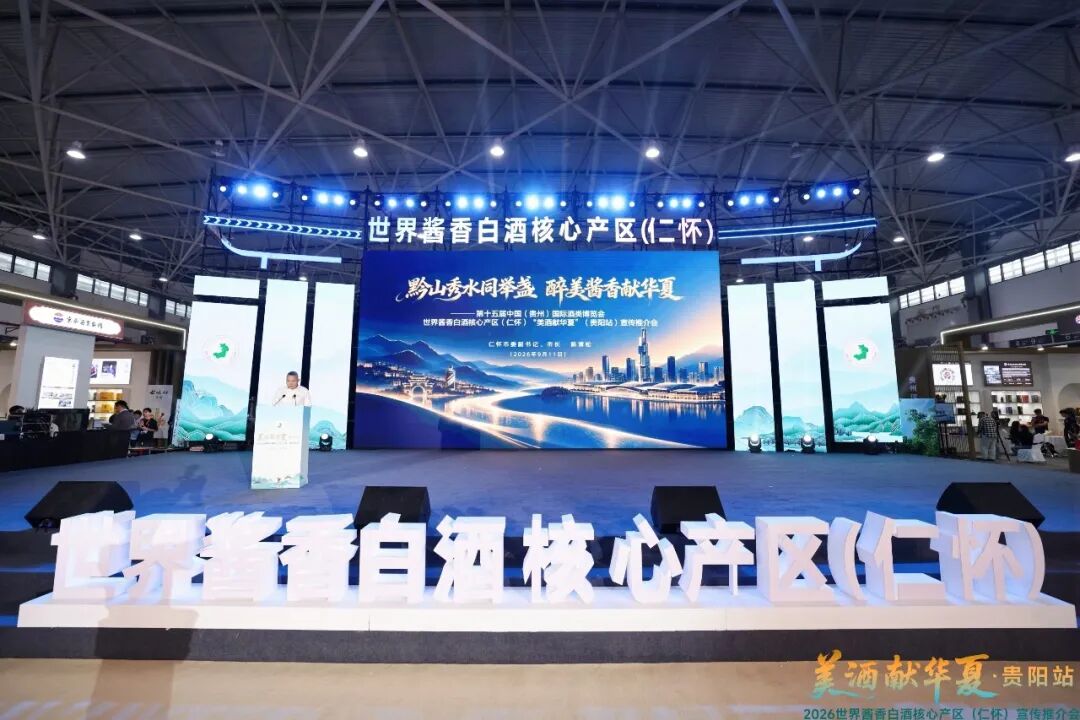
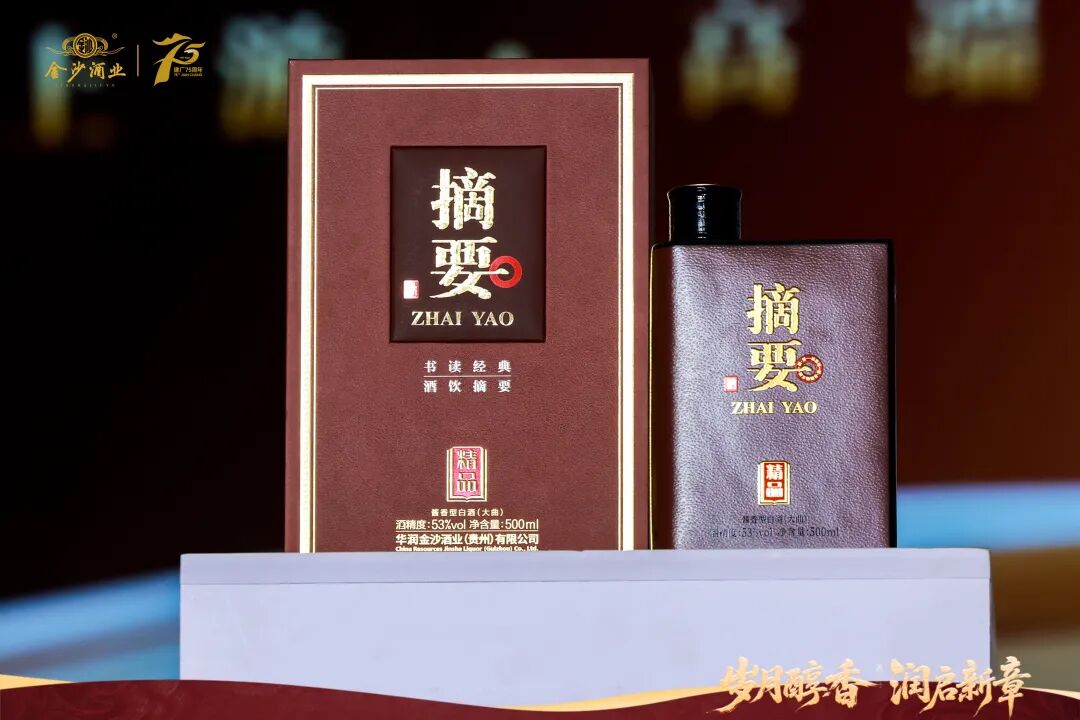
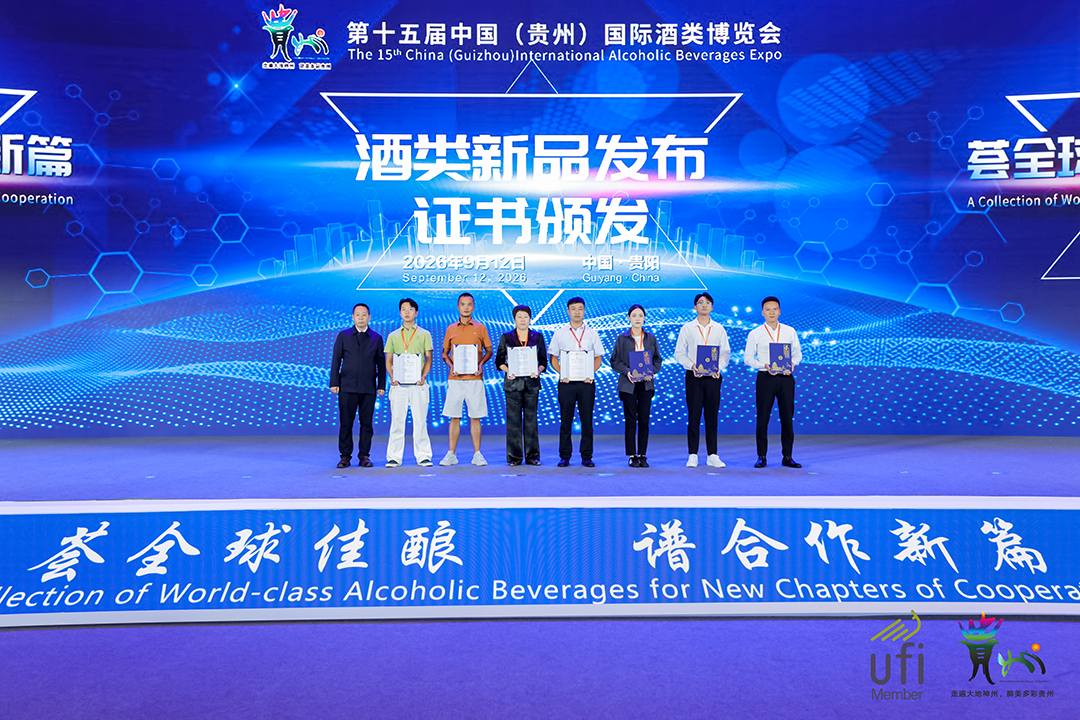
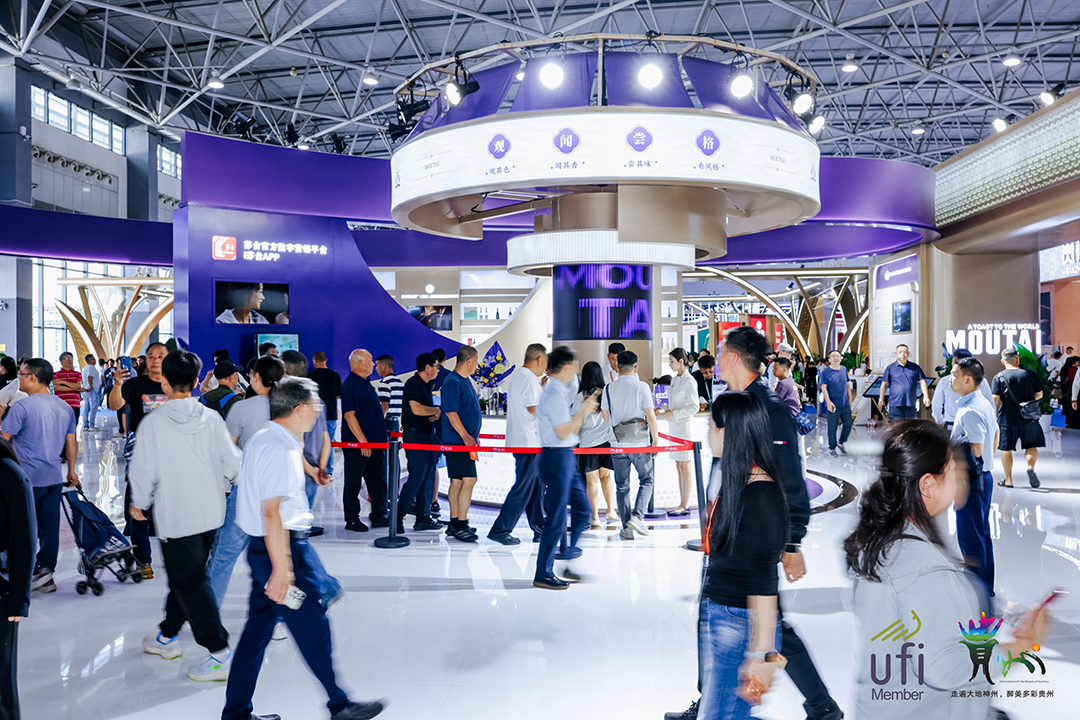
处在深度调整期的贵州酒业,正在谋划什么?是否已经形成某些确定性共识?每年的贵阳酒博会,作为贵州酒企家门口的全球性展会,无疑是观察贵州酒业脉搏最重要的窗口。就在刚刚落幕的第十五届中国(贵州)国际酒类博览会上,数百家贵州本土酒企参展。云酒头条注意到,大多数企业展位上都有不少新面孔。从头部酒企到中小梯队,各类新品琳琅满目。多场新品发布会密集举行,更让新意十足。但在品鉴、了解和比较大多数新品的定位、价格、场景和渠道策略之后,我们最大的感受是:贵州白酒“上新”的底层逻辑,已经和过去全然不同。__IMG_2__酒博会上,新意涌动新品的气息,从酒博会前夕就已弥漫开来。9月10日,习酒为高端新品君品习酒(墨玉君品)举行发布会。这场发布会拉开了贵州酒企在酒博会期间密集上新的序幕。9月11日,仁怀产区集中发布16款认证赋码新品,累计认证赋码产品扩容至266款;9月12日,正脉茅香·国威硒酱新品发布会举行,马桑坪酿酒有限公司发布广哥酱香威士忌。几乎同一时间,贵阳之外的广东和赤水河上游也在举行两场发布会。国台·尚牌威士忌在广州发布,推出酱香、酱麦香、陈香三款产品。金沙酒业建厂75周年盛典上,高端新品精品摘要正式上市。从这些新品可以看出,贵州酒企的新品布局,既有卡位高端的,也有主打差异化的,更有跨界融合的。走进酒博会展馆,各大展位的新品格外丰富。在中国名酒馆,茅台展馆的新品包括马茅和几款文创产品,茅台保健酒业公司旗下的微舒露酒系列也在展馆亮相;习酒展区,糯观系列、知交系列集中亮相;董酒展位则有小董密等年轻化产品。本届酒博会新品密度最高的当属仁怀专属馆。4号馆总面积9618平方米,60余家仁怀酒企集体入驻,参展酒企总数超百家。几乎每家展位前都有新品展示。__IMG_3__
各参展酒企在坚守传统酱香品质的基础上,瞄准年轻群体和日常小酌、轻社交等新需求,不断丰富产品矩阵,多款年轻化、差异化新品集中亮相。
金酱酒业的酱香果酒首次亮相,礼悦(仁怀)品牌管理运营有限公司携酱香黑啤及系列文创产品参展……酱香威士忌、酱香黑啤、酱香特调饮品、草本露酒、文创小瓶酒等新品,频繁出现在各家展位中。
逛完这些展位,一个直观的感受是,今年的新品和过去不太一样。过去看酱酒新品,大多是换个包装、调个酒体、定个价格,本质上还是同一套逻辑。但今年这些新品,更多是在回答一个问题——消费者在什么场景下会喝这杯酒。
它们的起点,不再是渠道的进货需求,而是消费者的使用场景。
而在这背后,一个更深层的变化正在发生。
__IMG_4__贵州新品,蔚为大观
把视线从酒博会拉远,回望2026年全年,贵州酒企在产品端的创新密度明显提升。
据不完全统计,今年以来已有超过30家企业发布至少80款新品。如果把时间轴拉长到近两年,这一数字还要翻一番。
截至今年6月,仁怀已有9家酒企推出22款创新酒类产品,包括露酒、果酒、配制酒等衍生产品,覆盖不同年龄段、不同场景消费人群。
从千元高端酱酒到几十元亲民酒,从酱香威士忌到抹茶米酿,从生肖纪念酒到文创衍生品,贵州酒业创新的广度和密度远超以往。
梳理这些新品的定位、价格、场景和渠道策略之后,我们大致将其归入四个方向。
筑牢高端
墨玉君品、精品摘要、珍十五·第五代,这一类新品的逻辑不是扩量,而是提档。在酱酒行业销售收入六年来首次下降的背景下,它们承担的是修复渠道信任、稳定价格秩序的任务。
__IMG_5__
习酒明确表示新品不追求简单放量,而是坚持“控量稳市”。用克制的供给和稳定的价格,向市场传递更多确定性增长预期——这是高端固守型新品在行业下行期的共同选择。
跨界融合
国台·尚牌威士忌首次将中国固态发酵体系系统性引入威士忌酿造,酱香威士忌还包括仁怀酱香威士忌、广哥酱香威士忌。礼悦品牌管理推出酱香黑啤,贵茶集团展出抹茶米酿和抹茶气泡酒。
酱香不再只是一种酒,而是成为一种可以与其他品类嫁接的“风味资产”。
__IMG_6__
渠道定制
仁怀酱香酒·1109在数消世界平台首发。五星酒业与酒小二联合推出酱悦心全坤沙和酱悦心N12,卡位100—200元价格带。仁怀酱酒集团与中石化易捷联合发布工匠春秋系列。
生活场景化
这一类产品又可以分为两个方向。一是低度轻饮,习酒知交(糯观)以糯米与酱酒结合创新,黑糯米优酿88元/瓶,百香果与杨梅轻酿59元/瓶;微舒露酒融合折耳根、柠檬薄荷口味,27度,105mL小瓶装;金酱、黔醉、我的爱酱等企业也推出了酱香果酒。
__IMG_7__
二是亲民口粮。仁怀自2025年起累计发布认证赋码亲民酒,覆盖100mL小瓶装到500mL标准装等多种规格;赤水产区8家骨干酒企3月在成都糖酒会期间集中发布19款亲民酒,价格最低几十元、最高不超过300元。
这四个方向的产品放在一起看,共性非常清晰。无论是高端产品的控量稳市,还是跨界产品的品类嫁接,无论是渠道定制的数据驱动,还是生活场景化的降低门槛,起点都从渠道的进货需求,转向消费者的使用场景。
贵州白酒上新的底层逻辑,已经和过去全然不同。
__IMG_8__上新,从招商逻辑到消费逻辑
为什么今年新品如此密集?
如果只看表面,可以用行业调整期倒逼创新来解释。2025年,中国酱酒产能约50万千升,同比下降23%;销售收入2350亿元,同比下降2.08%,为近六年来首次下降。
更值得关注的是,原酒拍卖价格正在经历一轮价值重估。贵州高酱酒业的300吨酱香基酒在阿里司法拍卖平台以759.7万元成交,折合单价仅12.7元/斤,而一年前同一批基酒曾以30元/斤成交,跌幅超过57%。一般坤沙酱酒的生产成本在18元到25元/斤之间,不少酱香原酒的拍卖成交价已经逼近甚至跌破成本线。
量在收缩,价在下跌,酒企不得不寻找新的增长点。
但往深处看,真正在发生变化的,是上新的底层逻辑。
__IMG_9__
过去酒企出新品,核心是招商逻辑。一款新品的使命是给经销商一个“新故事”,让渠道有理由打款进货。产品跟着渠道走,渠道跟着利润走,厂商关系本质上是一种博弈。新品发布的频率和节奏,往往与招商周期紧密绑定。
而这一轮上新,在逻辑上有三点明显的变化。
为谁上新
习酒糯观明确瞄准年轻态群体的多元欢聚场景,微舒露酒定位“适度、悦己、陪伴”,广哥酱香威士忌强调进入朋友聚会、日常小酌的轻松场景。
这些产品要解决的问题不是“经销商愿不愿意打款”,而是“消费者在什么场景下购买它”。
中国酒业协会报告显示,86.4%的白酒企业认为当前消费行为突出的变化是“消费理性化,性价比优先”,49.3%的企业认为场景正在从商务礼赠向日常刚需渗透,39.2%的企业关注到“低度微醺、松弛健康”的需求增长。这些判断正在成为产品开发的起点。
谁来定义
五星酒业与酒小二的合作,不是传统的铺货关系,而是酒小二将终端消费数据反向反馈给生产端指导酒体迭代,五星酒业输出酿造能力,双方以即时零售与数据驱动重构产品开发链路。
马桑坪酿酒从春糖首发到酒博会迭代,半年内通过多场品鉴会收集传统白酒消费者、威士忌爱好者和年轻酒饮消费者的反馈,精准捕捉到不同圈层的差异化饮用习惯。
产品定义权从酒企的会议室,部分转移到消费数据和场景洞察里。
__IMG_10__
产品即场景
过去的产品创新,多是在酒体、包装、价格上做文章。这一轮则大量指向场景——酱香鸡尾酒对应酒吧场景,抹茶米酿对应文旅伴手礼,小瓶酱酒对应单人微醺,酱香咖啡对应红色文旅打卡。
按照贵州“卖酒向卖生活方式转变”升级版行动方案的规划,到2027年将新增打造10个特色酒庄、10条美酒美食街区、5家高星级白酒体验酒店、10个特色酒馆,升级打造21个酒旅融合景区。
酒,正从一瓶饮品,变成一种生活方式的容器——悦己、共情、陪伴、文化,都被装进了这一杯里。
贵州酒企的这轮上新变局,本质上是在回答一个更根本的问题:随着酱酒从稀缺时代进入丰裕时代,从渠道驱动转向消费者驱动,产品到底应该长什么样?
答案正逐渐清晰——场景。
__IMG_11__
在茅台镇,精酿微醺消费与窖池边的传统酿造工艺在同一片土地上并存,折耳根露酒与波本桶熟成的酱香威士忌出现在同一个展馆里,贵州白酒的产品矩阵正在经历一次从单一品类向多元生态的质变。
在这层意义上,2026年的贵州酒博会不只是一场展销会,更是一个信号。它提醒我们,酱酒的下一程,不取决于产能和库存的博弈,而取决于谁更早地理解消费者的下一杯酒。
· END ·
你怎么看贵州酒企上新逻辑?
欢迎文末评论、点赞、分享!
*文中配图来自贵州酒博会、企业

__IMG_12__
__IMG_13__
__IMG_14__

__IMG_15__
本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)

发表评论 取消回复