
十年后,酒业“激情”还在吗?|AIIC2026
__IMG_0__
__IMG_1__
激情可以换一种模样,它不再靠增量喂养,而是靠创造活着。十年前,云酒头条在激情燃烧的年份出发。十年后,它依然相信,依然同行,依然饱含激情、深度思考。
文|石磊
2016年9月19日,云酒头条公众号上线。彼时,酒业正走出深度调整,重新迎来一个激情燃烧的年份。那一年,名酒价格回升,经销商的进货意愿增强,机构资金加大对白酒股的配置,产业资本通过并购、技改和平台建设布局未来。回头看,那是一轮增长周期开启时的生动切面。十年后的今天,行业的气氛变了。库存、动销、价格倒挂,成为酒业讨论中的高频词。曾经推动扩张的乐观预期,如今让位于对消费需求和经营质量的重新审视。这种从热到冷的变化,究竟意味着什么?作为酒业十年的记录者、思考者,也是酒业的一份子,云酒头条在十周年之际提出一个问题:酒业的激情,是消散了,还是换了一种方式存在?__IMG_2__
2016,激情年代
先回到2016年,看看那股激情最初的模样。
2016年初,茅台仍在着力维护市场秩序。1月4日和13日,茅台先后对16家、21家违约经销商作出处理,涉及低价销售、串货等行为。
到了当年8月,市场已出现明显变化,飞天茅台一级批发价升至每瓶960元左右,零售价普遍站上千元。中秋、国庆消费旺季临近,名酒企业陆续调整价格,渠道对货源和后续行情的关注也随之升温。
价格的变化,背后是经营预期的变化。对于经历了调整期的经销商而言,愿不愿意进货、敢不敢增加库存,往往比一句“看好后市”更能说明问题。
流通数据也印证了这股暖意。2016年,商务部重点监测的典型酒类流通企业白酒销售额为931.7亿元,同比增长7.5%,而上年为下降15.3%;酒类批发、零售均价分别上涨0.7%和2.7%,结束了连续三年的下跌趋势。
从价格止跌到销售回升,从谨慎观望到增加采购,信心开始沿着产业链传递。
现货市场的热度和激情,很快传导至资本市场。
2016年,贵州茅台实现营业收入388.62亿元,同比增长18.99%;归母净利润167.18亿元,同比增长7.84%。五粮液实现营业收入245.44亿元,同比增长13.32%;归母净利润67.85亿元,同比增长9.85%。泸州老窖实现营业收入83.04亿元,同比增长20.34%;归母净利润19.28亿元,同比增长30.89%。
机构态度的转变来得很快,重仓贵州茅台的基金数量,由2015年四季度的26只增至2016年一季度的79只;五粮液相应的基金数量,由40只增至95只。
境外机构也参与其中。五粮液2016年一季报显示,奥本海默基金、美林国际、花旗环球金融均进入其前十大股东名单。
产业经营改善与资本预期升温相互强化。白酒企业的品牌、渠道和盈利能力,被放回增长的框架中重新估值。
如果说囤货、增持反映的是当期预期,那么并购和建设项目,体现的就是对更长周期的判断。
2016年,古井贡酒以8.16亿元收购黄鹤楼酒业51%股权,推进跨区域布局;洋河以1.9亿元全资收购贵州贵酒,进一步进入酱香白酒市场。名酒企业通过资本动作,拓展品牌、区域与品类边界。
投资也在向产业服务延伸。当年,总投资6.1亿元、占地478亩的“中国酒仓”在宜宾开工,规划涵盖质检、仓储、金融、原酒和定制体验等业务,尝试连接白酒产业链的多个环节。
生产端同样在发生变化。茅台中华片区二期技改工程环评公示,预计投资约20.07亿元,新增3000吨酱香产能,叠加酒库技改工程,总规划投资达29.15亿元;五粮液在这一年完成“9万吨陶坛陈酿酒库技改工程”,又于次年启动“30万吨陶坛陈酿酒库工程”,储酒能力不断提升;今世缘的首套装甑机器人生产线于2015年投产。面向未来的投入,既有规模扩张,也有酿造方式和生产效率的探索。
那一年,价格在涨,渠道在囤,资本在抢,产能在扩,平台在建。每一个环节都涌动着一种久违的、近乎亢奋的激情。而十年后的今天,当我们重新审视这些数字和事件,问题也随之而来:那种激情,是周期性的冲动,还是结构性的转折,当增长条件发生变化,支撑酒业继续向前的力量,又在哪里。
这是云酒头条的“十年之问”,也是我们接下来要持续探讨的命题。
__IMG_3__
2026,激情与相信
如果说2016年的激情,更多伴随着市场回暖而释放,那么十年后的激情,则体现在压力之下的主动选择中。
去理解新的消费者,去调整熟悉的经营方式,去做短期未必见效的投入——这些事情不如涨价和扩张热闹,却更考验决心。
茅台的渠道变化,是一个鲜明样本。
2026年上半年,贵州茅台酒类直销收入达到519.62亿元;通过“i茅台”数字营销平台实现的酒类不含税收入为402.64亿元。直销渠道已经成为其经营体系中的重要支柱。
从渠道结构看,这意味着厂家获得了更多直接连接消费者的机会,也对产品投放、用户运营和渠道协同提出了新的要求。改革的难处,在于既要拓展直达消费者的能力,也要协调既有渠道的利益与功能。
汾酒的探索,落在组织与用户关系上。2026年,汾酒继续推进“共创型组织”建设,将生产、渠道、市场和消费者连接起来,构建“消费者需求—企业响应—反向优化供给”的正向循环。其公开表达中的一个变化是:企业不仅要考虑如何销售产品,也要思考怎样与消费者共同建设品牌。
当需求不再自然增长,企业就需要更认真地回答:消费者为什么选择这款酒,又为什么愿意再次购买?
燕京啤酒则提供了持续改革的另一种样本。从管理体系、市场建设到供应链和数字化,燕京持续推进九大变革。2026年上半年,公司实现营业收入90.31亿元,同比增长5.53%;归母净利润13.99亿元,同比增长26.86%。
这些变化提示我们,成熟市场依然存在增长空间,只是获得增长越来越依赖从产品、组织到运营、管理能力的系统性工程。
2026年,今世缘在品牌创立三十周年之际推出“典30”,以“柔雅兼香”为产品特色,这款产品将黄淮浓香与清雅酱香融合,通过分型发酵、调配和陈化形成风味表达,面向宴席消费场景。如企业所言“做酒是为了服务消费者,一切以消费者为出发点”,这句话说起来容易,做起来却需要一种近乎固执的激情,在行业普遍承压的当下,今世缘把大量资源、资金,持续投向品质研究和产能储备,这种激情不张扬,却足够扎实。
吴向东的激情,成为酒业的一种年度现象,从万商联盟、区域文化直播到企业家个人IP打造,他不断探索着新的渠道合作与品牌传播方式。吴向东的地域文化百城直播,已经走过贵阳、郑州、长沙、广州、济南、青岛等15个城市,累计观看超过4600万人次,每到一个城市,他讲当地的历史文脉,跑9.9公里健康跑,和联盟商代表一起出现在镜头前。当白酒的传统叙事失效时,需要找到一种新的方式,与经销商、与消费者建立连接,吴向东在用“激情”寻找和践行这个答案。
金徽酒锁定“跻身中国白酒十强,打造中国知名白酒品牌,建成中国大型白酒酿造基地”三大发展目标,践行“五好”企业价值观:给顾客酿好酒、给员工好机制、给伙伴好生意、给社会好贡献、给股东好回报。
数据印证了这套逻辑的效力:金徽酒合作10年以上的经销商占比超过70%,其中70%同时持有金徽酒股票。在一个普遍焦虑的行业里,金徽酒展示的是另一种激情:不追求轰轰烈烈的爆发,而是把企业当作一个生态来经营,让每一个环节都有持续生长的动力。如金徽酒党委书记、董事长周志刚所说:“只有建立长期的目标,才能更好地践行长期主义”。
在对丛台酒业的寻访中,我们看到了市场端的激情。经销商正在经历一场身份重塑,他们不再靠囤货、追涨来赚钱,也清楚地知道——赚取差价的时代已经结束了,寻访中反复出现的关键词是“服务”“下沉”“场景”“精细化”。一个经销商说,以前是“把酒卖到下一个经销商的仓库里”,现在是“把酒卖到消费者的餐桌上”。以此为目标,厂商关系也在发生变化,从博弈走向共生,从“压货”走向“动销”。
这些案例只是缩影。放眼整个酒业,类似的“激情”其实随处可见——只是它们不再以十年前那种热火朝天的面目出现。没有密集的涨价函,没有疯狂的囤货潮,没有一夜暴涨的股价。取而代之的,是一场安静的、分散的、发生在每一个酒厂车间、每一个经销商仓库、每一场直播镜头前的蓄力与蓄能。它的成果不会立刻兑现,甚至在一段时间内不会直接体现为收益,但确是酒业踏踏实实的脚步。
这就是十年后酒业的激情的形态。是一种更接近“相信”的东西——相信变革是唯一的出路,相信服务终将创造价值,相信在最难的时候坚持做对的事,会在未来得到更具确定性的回报。
2016年的激情,是时代给的。2026年的激情,是自己选的。前者是被动接受,后者是主动相信。哪一种更持久,答案或许不在今天。
__IMG_4__
当酒业“见顶”
激情能否长久
保有激情,并不意味着等待十年前的增长模式重新上演。把目光投向全球市场,会发现酒类消费达到顶峰后停止增长甚至下降,是一条被反复验证的客观规律,在需求变化后,必须重新找到方向和路径。
美国的酒精消费,在1980年前后达到顶峰,随后进入长期下降通道。烈酒消费的峰值出现在1978年,人均消费量达1.07加仑,但到1986年已降至0.85加仑,创下1959年以来的最低水平。
下降的直接原因,是“婴儿潮”一代的叛逆,这一群体在80年代成长为消费主力,他们对上一代人偏爱的烈酒存在强烈逆反心理,转而追求个性和差异化的饮品选择。同时,社会对酗酒问题的关注也在上升,共同推动了人均酒精消费量的整体下滑。
但美国的酒类消费故事并没有在低谷处结束。随着千禧一代登场,酒类消费理念再次迎来反转,更加理性和自我,也更偏爱丰富的口感,烈酒消费自90年代末见底后持续回升,除了2008年金融危机后出现短暂停滞外,增长势头延续至今。
烈酒在美国酒精消费中的份额从最低时的29%上升到近年的42.4%,成为美国酒类收入的第一大品类。2025年,据美国蒸馏酒协会数据,美国烈酒供应商销售额为364亿美元,同比微降2.2%;销量为3.181亿箱,同比微增1.9%。
日本的酒类市场一度更为严峻,全国酒类总消费量从1963年的31.24亿升增长至1996年的96.57亿升峰值,此后持续下滑,二十年间,全日本酒类消费量较峰值减少约14%,清酒一度降至上世纪70年代顶峰的四分之一,本世纪前二十年间,20至30岁日本男性的饮酒率从35%骤降至10%。
日本酒业的反弹来自创新和出海。日本威士忌销量在1983年见顶后一路暴跌,到2008年降幅约78%。但2008至2019年逐步复苏,年复合增长约7.8%。这个复苏很大程度来自Highball(威士忌加苏打水)饮用方式的推广——把威士忌从“中年男人的烈酒”变成了年轻人也能接受的佐餐饮料,口感的改变直接打开了全新消费场景。
出口方面,日本清酒2023年出口总额达到410.81亿日元,是十年前的4倍规模。2024年全年清酒出口额达434.56亿日元,其中对中国出口116.71亿日元,对美国出口114.42亿日元,中国和美国几乎是并驾齐驱的两大市场。
日本威士忌的出口同样在激增,2022年日本威士忌出口额达到561亿日元,2012-2022年的年复合增长率高达36.6%,这也是日本威士忌出口额的历史最高点,2025年回落至490亿日元。清酒出口的爆发,背后是2013年“和食”被列入联合国无形文化遗产后,海外日本餐厅数量激增带来的连带效应,国内没人喝的酒,被“和食”文化带到了全世界。
产品创新打开了国内年轻人的杯子,文化出海打开了海外消费者的餐桌,这两股力量叠加,让日本酒业在总量腰斩的背景下找到了新的增长曲线。
在欧洲市场,烈酒消费规模到顶之后,既没有大幅反弹,也没有持续崩塌,而是在一个区间内小幅稳定波动。从2019年到2024年,欧洲烈酒销量年复合增长2.1%,2024年达到47.3亿升;但同期销售额年复合增长为-0.1%,收入约1606亿美元。量和价基本都处在微增或持平的状态。2025年,47%的运营商反馈客户烈酒采购量在增加,19%反馈下降,34%反馈持平。
来自全球市场的案例已经非常清晰,酒类消费见顶是客观存在、不可回避的发展阶段,存量竞争是成熟市场的常态,没有哪个市场能永远增长,但每个市场都在用自己的方式寻找新的平衡。
今天的中国酒业,正站在同样的转折点上。缩量、去库存、价格倒挂,这些信号并不陌生——全球成熟市场都经历过。这时候的酒业,更需要变革的勇气、相信的定力和创业的耐心,也需要更清醒地辨认需求、更克制地安排投入。
激情可以换一种模样,它不再靠增量喂养,而是靠创造活着。
十年前,云酒头条在激情燃烧的年份出发。十年后,它依然相信,依然同行,依然饱含激情、深度思考。
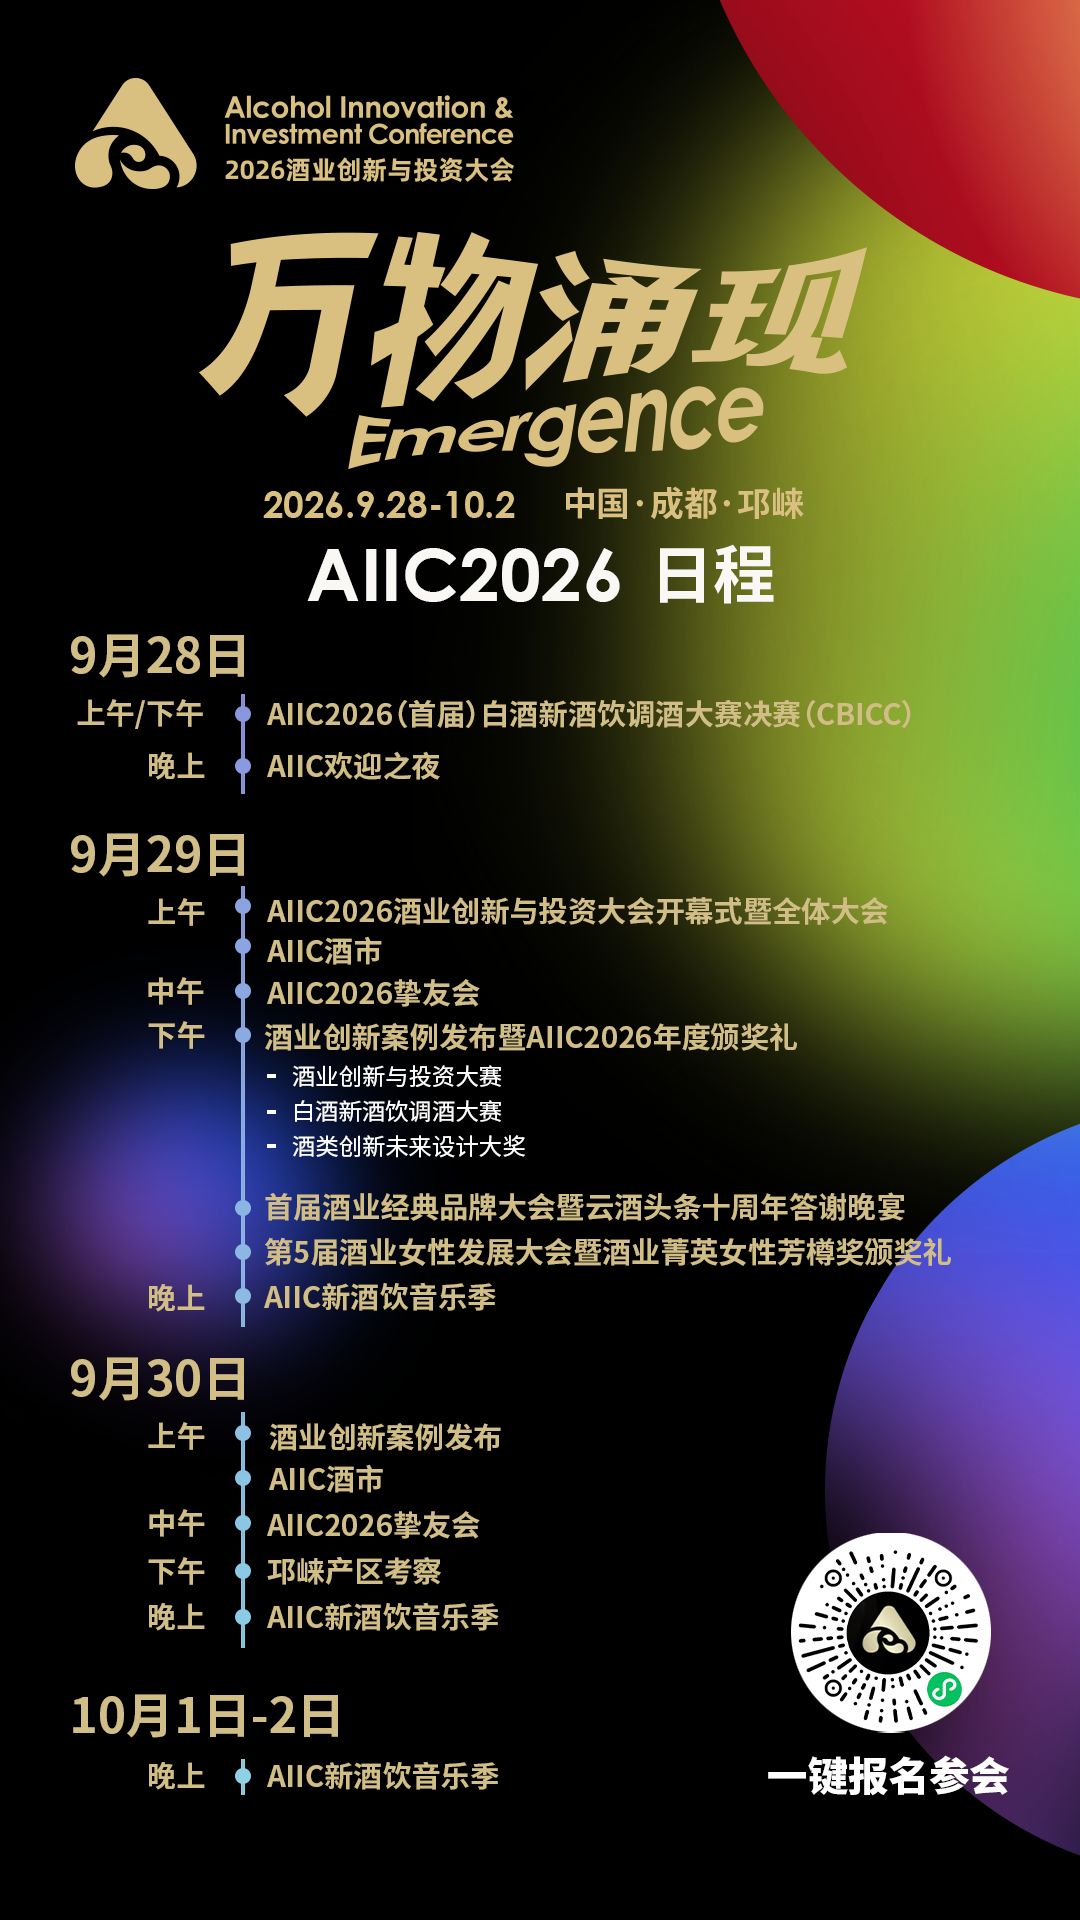
9月29日下午,首届酒业经典品牌大会暨云酒头条十周年答谢晚宴将在四川邛崃举行。本次大会将集中呈现半年寻访成果,发布《2026酒业经典品牌发展报告》及《酒业“十五五”高质量发展宣言》,从品质坚守、品牌建设、创新实践等维度,探寻酒业穿越周期、走向未来的方法与路径。当晚,云酒头条十周年答谢晚宴也将温情启幕,与十年来一路同行的合作伙伴、读者和朋友共同回望十年、致敬经典、共赴未来。
__IMG_5__
#AIIC2026 酒业创新与投资大会 了解更多:
在AIIC2026:看万物涌现,让万物涌现“会议、赛事、消费场景、基金”集结,AIIC2026让酒业创新迎来“涌现时刻”奥利维耶·布什、赵萍确认出席AIIC2026,对谈中国酒出海机会、挑战与样本徐岩/王德良/欧阳智安/Bastien Ciocca/肖凌,这场对话剧透好酒“终极较量”?IWSR朱莹莹/淘天集团刘明涛/有赞黄荣荣确认出席,重磅报告将在AIIC2026首发CTR虞坚/腾讯企微邓享平/有赞黄荣荣/JDO Ben Oates齐聚,共探酒业AI下一个路口辛巴赫/斑马侠/丫丫火/酒辻商店都来了,共话新酒饮爆火逻辑创投/调酒/设计/品酒,AIIC2026四大赛事齐发,有酒量、有想法的你快来!PB潘运洲/宜府春王鼎,两位操盘手拆解酒业增量新路径年年奔赴AIIC,这些酒业人解锁了N种可能性
从2021到2025:五届大会嘉宾观点,藏着酒业变迁的风向
一份名单的背后,是酒业“她力量”的集体亮相|芳樽奖思想、消费、赛事、资本,在AIIC2026一次全部打通甲古文刘文/复星石琨/品牌星球赖永锋/亚洲设计周李省/CHIII Design刘华智/名酒设计专家黄一,拆解年轻人要的酒
新酒饮需要什么舞台?AIIC2026给出一个超级场景
· END ·
你怎么看酒业近十年的发展?
欢迎文末评论、点赞、分享!
*封面图来自AI技术生成

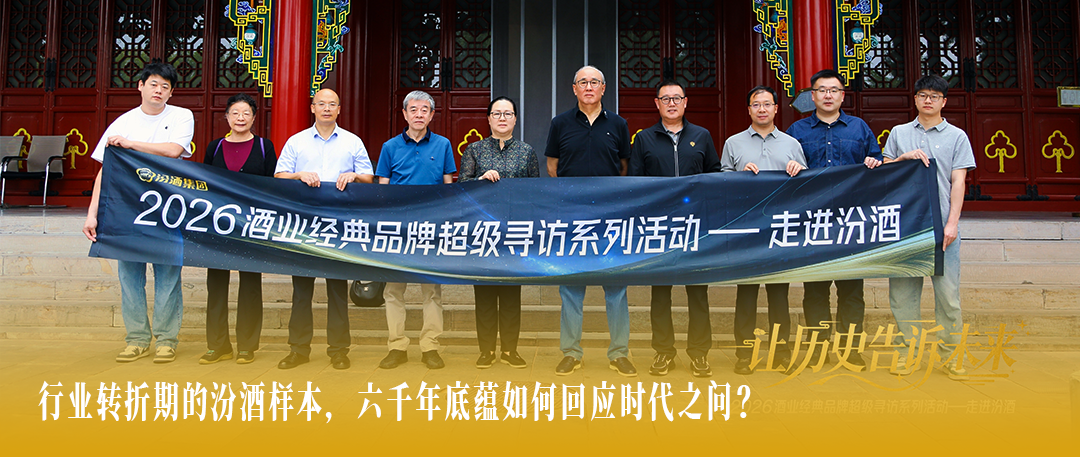
__IMG_6__
__IMG_7__
__IMG_8__
__IMG_9__
本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)

发表评论 取消回复