
别人恐惧的时候,他们看见了什么?
行业收缩中的大投入,不能仅用逆势抄底解释。辛巴赫、梅见、崃州的共同切口,是识别具体消费者的需求,再以产品和供应链建设补足供给。需求导向决定投入方向,却不保证扩产成功。桶陈、果园、产线和工艺都要接受市场检验,只有把投入转化为动销与复购,才能避免重走供给过剩的老路。
文|何芙蓉
2026年10月28日,四川邛崃,崃州蒸馏厂灌满了第70万只陈酿桶。
这个数字是从2021年攒起来的。那年10月,酒厂灌注了第一批陈酿桶;2023年12月,第30万桶;2025年6月,第50万桶。
几个月前,百润股份发布定增预案,计划募资不超过13.05亿元,其中约10亿元用来再买20万只桶。第二天开盘5分钟,股价跌停。对于这一决定,很多投资者投出了反对票。
崃州威士忌之外,行业还有类似的案例,辛巴赫啤酒、梅见等多个品牌同样处在大规模的投入期。
同一时间,酒业的日子并不好过。酱酒行业的销售收入在2025年出现六年来第一次下滑,全国规模以上啤酒企业的产量,也比上一年少了1.1%。
一边是行业收缩,一边是有人大手笔投入。很多人会想到巴菲特那句被引用过无数次的话:“别人贪婪时我恐惧,别人恐惧时我贪婪。”
不过,若要将这句话放在这几家酒企身上,也未必合适。
巴菲特这句话
本身就有个前提
这句话出自1986年的伯克希尔致股东信。巴菲特写的是,他们只是试着在别人贪婪时恐惧,只在别人恐惧时贪婪。
22年后的2008年10月,那是金融危机最凶的时候,他在《纽约时报》发文,把这句话说成了自己买股票的“简单规则”。同一篇文章里还有一句:如果你非要等到知更鸟报春,春天早就过去了。
规则背后,是他的老师格雷厄姆讲的“市场先生”:市场每天给你报一个价,有时亢奋,有时低落,价格会偏离东西本身的价值。
恐惧的时候,好东西被低价抛售。抄底,买的就是这份折扣。
这里有一个前提:东西本来就值钱,只是暂时便宜。
这个前提,决定了“贪婪”其实是一门等待的学问——等别人犯错,等价格回到价值。而这几年在酒业里加大投入的人,买的也并不是便宜货。他们买的是橡木桶、青梅林、蒸馏器以及葡萄架,是在看到明确消费需求的前提下,去建一种市场上还没有足够供给的东西。
他们看见的不是价格,是消费。
王笑卓的“OAK”
王笑卓2002年入行,跟着水井坊做高端名酒经销,后来建过东北酒商联盟,在圈子里被叫作“东北酒王”。
2013年前后,白酒行业进入调整期。据报道,他的仓库里压着过亿元的白酒,卖不动。仓库里的货一天天贬值,他站在中间,第一次发现自己干了二十多年,始终站在价值链最底端,上游要看品牌方脸色,下游要看零售端脸色。
接下来两年,他十几次飞往欧美考察。2015年8月,他和合伙人在黑龙江绥芬河的保税区创立了精酿啤酒品牌辛巴赫。那是国内第一家落户海关特殊监管区的啤酒厂。
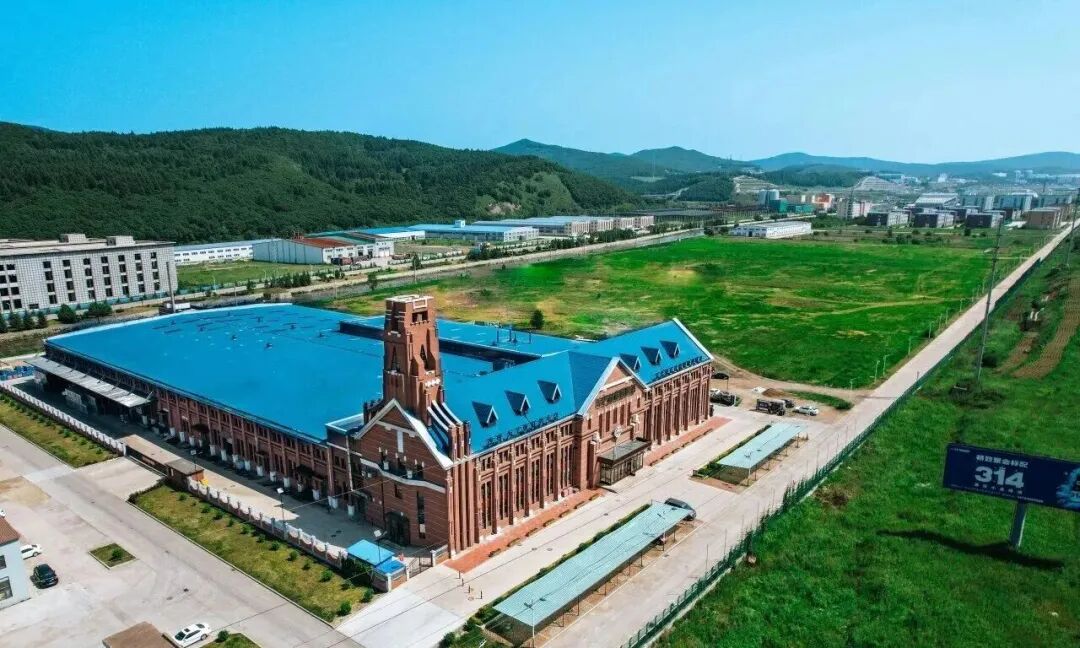
2016年,辛巴赫的“珠峰艾尔”在布鲁塞尔啤酒挑战赛拿了金奖,是中国啤酒在这项赛事上的第一块金牌。同年9月,工厂破土动工。
2018年12月,工厂建成,拿到食品生产许可证。他跟媒体说,这瓶酒是“八国联军”:水来自俄罗斯,麦芽来自澳洲,酒花来自美国。原料从产地运到工厂,累计跨越3.14万公里。
那年秋天,长沙糖酒会期间,辛巴赫办了第一场品鉴晚宴,近500名经销商到场。据当时的报道,辛巴赫要做的是:“高端、次高端白酒主流消费群体的第二瓶酒”。
这是一个白酒经销商出身的人,给一瓶啤酒找的位置。
2019年,辛巴赫上市,一瓶700毫升,卖98元。在那个国产啤酒主流价格还在5元上下的年份,这是一个极具冒犯性的价格。
那一年,它的产量是750吨。到2024年,达到5000吨,销售额1.9亿元。
后来撑起品牌增长的,是一种过桶啤酒:以艾尔啤酒为基酒,转入法国新橡木桶二次陈酿。这就是OKA啤酒,该系列销售额已经占到品牌的一半以上。
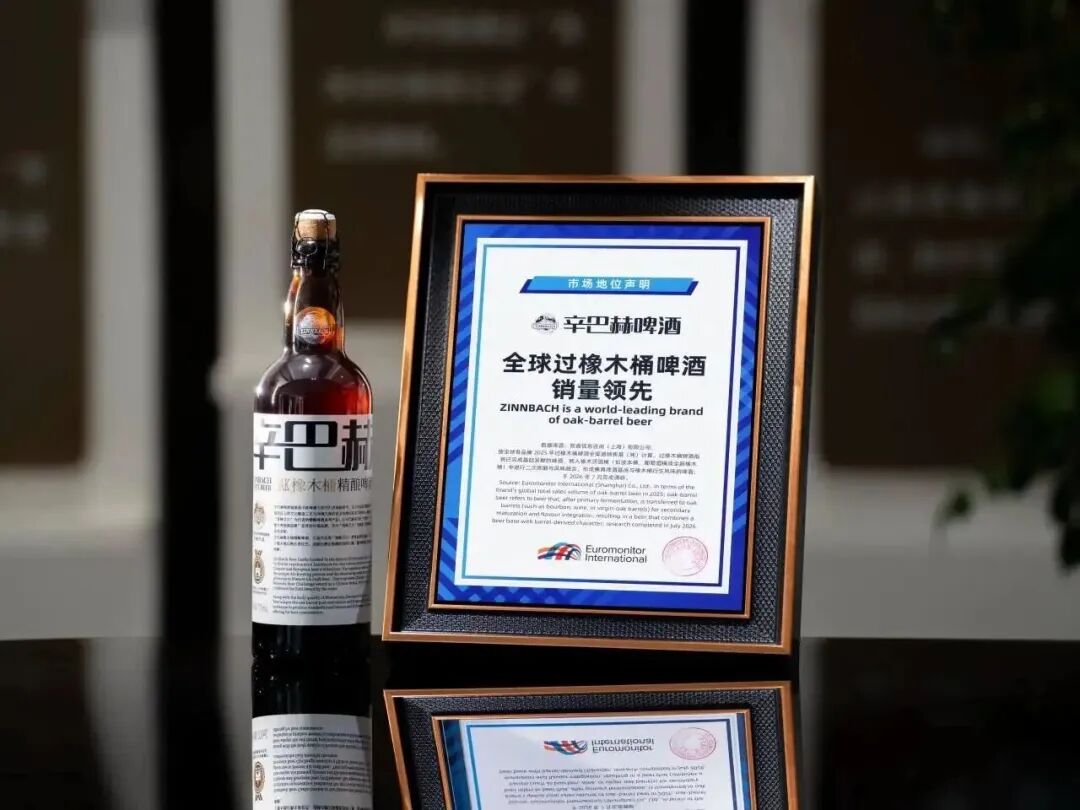
2025年,全国啤酒产量连续下滑,但辛巴赫对外公布的销售额增长66%。2026年上半年,它的订单量同比又涨了112%。
王笑卓不认为这是消费升级。他说:“我不认为现在的消费升级或者降级,我觉得消费在不断分级。”而他要做的,是分级之后最上面那一层人的生意。照他的说法,辛巴赫的消费者里,“70%没买过其他啤酒”。
那么问题在于,做少部分人的生意,为什么还要扩产?
2025年11月,辛巴赫“增产3.5万千升精酿啤酒及集合仓储项目”拿到了建设工程规划许可证。项目总投资2.7亿元,建成后全厂产能达到5万千升。据报道,二期项目2026年主体完工,计划2027年5月投产,设计产能对应的是辛巴赫“短期产销3万吨、中期10万吨、长期30万吨”的阶梯目标。
王笑卓曾表示:“我们用橡木桶OAK这根尖锐的针,捅破了啤酒行业的价格天花板。”他还说,这带来的“不只是单一企业的上升,而是整个产业规模的上升”。
一根针捅破了天花板,后面得有足够的量跟上去。没有体量,一个品类只能是几家酒吧里的小众产品。
不过,扩产之后,“稀缺”还能不能支撑98元的价格,要看接下来的动销。
陶石泉的青梅林
2012年,陶石泉和江津的一家酒厂合作推出了江小白,第二年便卖了5000万元。2019年,合并销售额达到30亿元,这是江小白最后一次公开营收数据。
然后是2020年,销售额跌到历史新低。彼时疫情只是一根引信,裂缝更早就出现了:年轻人的酒杯里,正在换成别的东西。
陶石泉后来在经销商大会上说,从2020年起,公司经历了五年的调整期。据报道,公司内部一直在争论,是做酱酒、走高度,还是做低度。他最终偏向低度。
在一次公开分享中,他说:“很多场合可以喝白酒,但是没有必要。”因此,这一次他选择的是一瓶青梅酒。
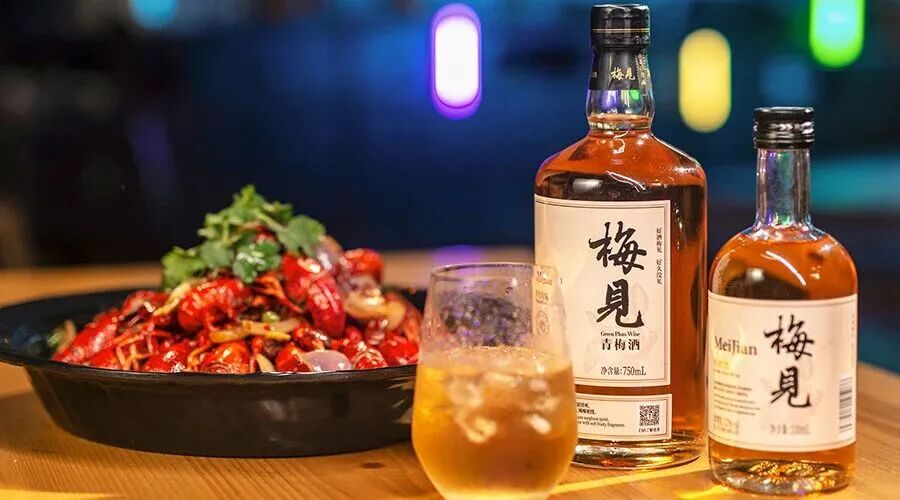
梅见2014年创牌,2019年正式上市。陶石泉回忆,在他们入场之前,青梅酒行业最大的玩家达到“一年一两千万的规模”。
需求有,供给是零散的。零散到什么程度?散在果园里,散在各家各户的坛子里,没有标准,没有工厂,也没有人把它当成一门正经生意。
梅见从青梅源头做起。在成都大邑,与当地合作社、农户签订种植订单。在这个过程中,大邑一个叫王康林的农户,2014年开始返乡种植南高梅,将青梅卖给梅见,他的梅林一度从200亩扩到600亩。为了保障梅子酿酒的质量,当地的采摘方式,也从竹竿敲果改成了手工采摘。
在云南洱源,梅见2023年照水梅采收量达到约800吨。
到2025年,梅见有了大邑、洱源、诏安、普宁四个青梅基地,梅酒发酵期从90天延长到180天,年份梅酒窖存了10万坛。
2022年,梅见按出厂价口径突破了10亿元。若按零售口径算,这一年它的市场规模已超过25亿元。
同一时期,低度酒市场规模从2020年的200亿元,飙升至2024年的570亿元。
但同一条赛道上,退场的人更多。有数据显示,果酒品牌从2023年的五六千个,减少到当前不足一千个;低度酒赛道的融资,从2021年的56起,掉到2024年的不足5起。
八成以上的品牌没了。这不只是一场口味之争,也是一次供应链的清算:谁有果园、有工厂、有产线标准、有扎实的渠道,谁才留得下来。
梅见是低度果酒赛道里留下来、并成长起来的那一部分。它和退场者的一个差别,是从果园做起,严控原料标准,深耕渠道并做出了体量。
在低度新酒饮这条路上,陶石泉给公司制定了一个15年规划:2020-2024年是萌芽阶段,2025-2029年为规模化阶段,2030年往后将迎来高端化阶段。
在前期扎实的投入基础上,梅见也将进一步迎来收获期。但这条路上,梅见今天面对的不再只有小作坊,还有陆续醒过来的白酒巨头。
刘晓东的70万只橡木桶
刘晓东是兰州人,卷烟厂工人出身。上世纪90年代初,他南下做香精生意。1997年,30岁的他和合伙人凑了20万元,在上海创办了百润香精。二十万元的启动资金,放在今天不算多,但在当时,那是他能拿出来的全部。
后来,他在上海的夜场里看见了鸡尾酒的生意。2003年,他成立了巴克斯酒业。2009年,巴克斯资不抵债,以100元的价格转让给了他和另外16个人。
100元,17个人,一家欠着债的公司。不过,这家公司后来做出了一时风头无两的RIO鸡尾酒。
但刘晓东并未止步。2016年,百润开始规划威士忌。2021年5月,位于邛崃的崃州蒸馏厂投产,厂区14.6万平方米,总投资45亿元,年产能3.6万吨,约占当时国内威士忌总产能的八成。
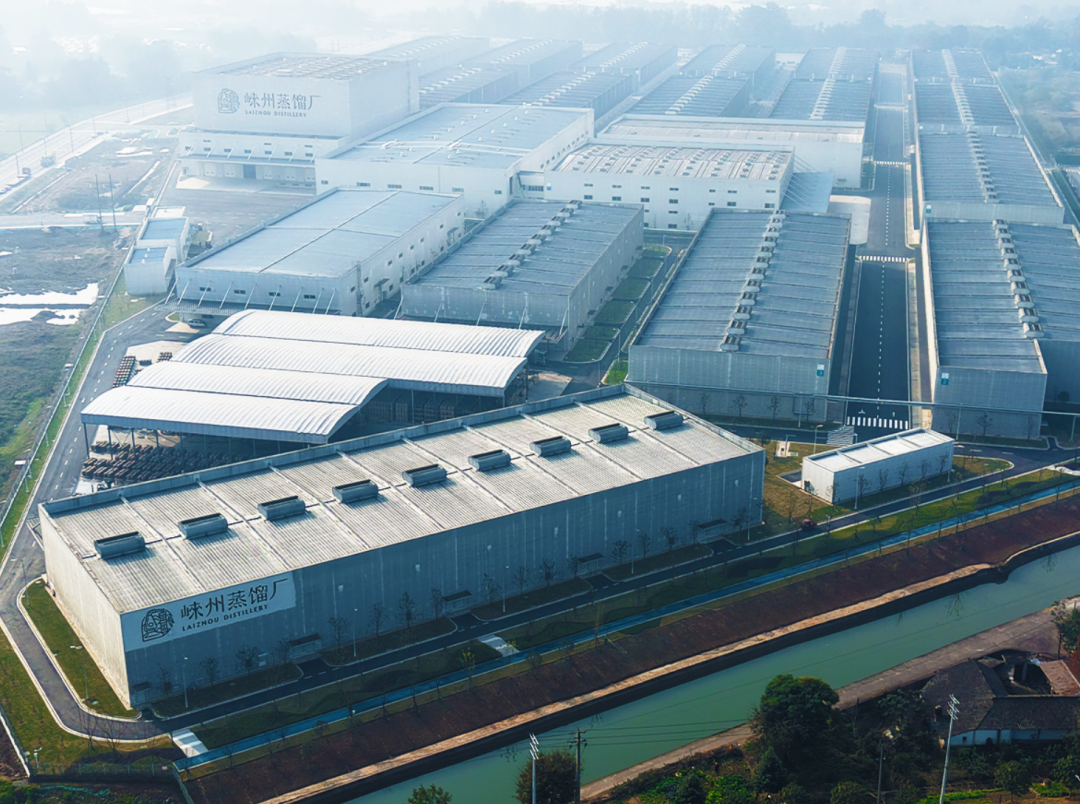
崃州威士忌为什么要做这么大?在2023年5月的股东大会上,刘晓东说:“如果不去抢本土第一的位置,未来就会有其他一些不确定性。”
威士忌和啤酒不一样。啤酒酿好就能卖,威士忌要在桶里躺几年。刘晓东算过一笔账:美国酒厂的库存“6年转一圈”,苏格兰“8-10年转一圈”。
今天不灌桶,几年以后就没有酒卖。
但需求在涨。2025年,中国进口威士忌量达到3584.37万升,同比增长22.79%,不过进口额微降了1.31%。量涨了、额没涨,因为进口均价跌了19.65%,进口酒正在降价换市场。2026年2月2日起,威士忌进口关税又从10%砍半到5%。
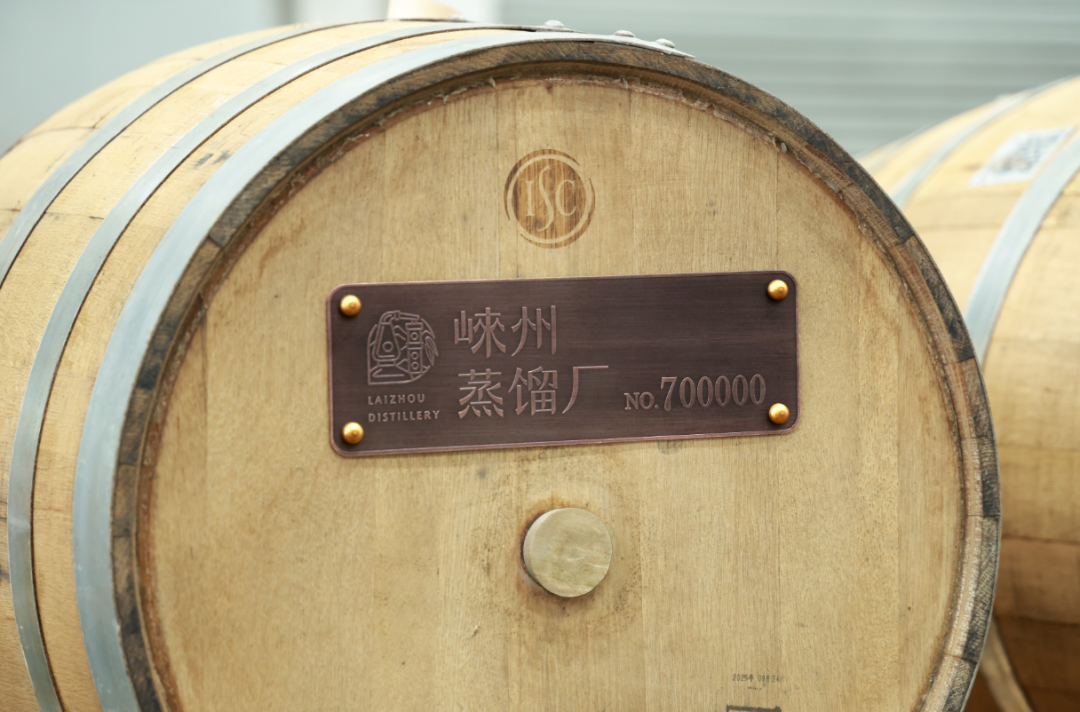
所以,在国产威士忌赛道,规模不是选项,是门票。如今的70万只桶,就是一张领先行业的“门票”。
但重资产之下的提前布局,变量也是存在的。
百润股份2026年定增预案显示,麦芽威士忌桶陈扩能项目含建设期的税后静态投资回收期为11.99年,税后内部收益率9.06%。同一份预案里,公司自己列了另一组数字作对照:白酒类募投项目的内部收益率平均26.71%,回收期7.23年。同样是投钱,按测算,一个七年回本,一个要等十二年。2026年上半年,公司存货15.57亿元,其中自制半成品13.51亿元。目前,崃州威士忌业务的收入还没有单独披露。
提前投入需要勇气。对此,刘晓东也说过,不担心烈酒变成死库存,它们“也可以作为高端预调鸡尾酒产品线的基酒消化掉”。
他们看见了什么
说完这几个逆势投入的案例,便绕不开前几年的酱酒热。
2020年,酱酒产量约60万千升,销售收入约1550亿元;到2023年,分别约75万千升和2300亿元。茅台镇所在的仁怀,2020年以后新增了8000多家酒类相关公司。地产、医药、化肥企业,也跨界做起了酱酒。
那几年市场蜂拥而上,涌入的人同样不恐惧。
区别在于,他们看见的是什么。
2021年左右,渠道在涨价中囤货获利,惜售、炒作,酱酒呈现出“渠道热、消费者冷”的现象。那几年很多人看见的是价格,是一路上涨的出厂价和批价。渠道和资本先热了起来,但喝酒的人没有同步跟上。
后来的事,大家也都知道了。2025年,酱酒销售收入六年来首次下滑,降幅2.08%,产能从上一年的65万千升降到50万千升。这一年的下沙季,中小酱酒企业九成以上减产。
投资界有一个说法叫资本周期:高回报引来资本,资本带来产能,产能最后压垮回报。酱酒热,几乎是这个周期的标准样本。
把这两组案例并排放在一起,差别就出来了。酱酒是“先有价格,再有产能,最后才去找消费者”;辛巴赫、梅见、崃州是“先有消费者,再有产品,最后补产能”。顺序不一样,结局就不一样。
回头看辛巴赫、梅见、崃州,它们的共同点并不是简单的胆子大。而是在投入之前,它们都先找到了一群具体的喝酒的人:白酒桌上想换一瓶的人、不想喝高度酒的人、越来越喜欢喝威士忌的人、坐在烧烤摊前的年轻人。对于这些人想喝的酒,当前市场上的产品还没有做得足够好,供给也不够多。
需求在前,供给在后,这是消费导向。
这几个投入案例,都是先有消费,再有产业赛道和布局。为了占领、引领一条赛道,必须建立规模体量的优势。70万只桶、四个青梅基地、一条5万千升的产线——这也是为什么,他们的投入看上去都不太像“做生意”,更像搞“基建”。
所以,与其说他们在别人恐惧时贪婪,不如说他们在别人只看见行业下行时,看见了一块还没被填上的需求。
但是,在消费导向和资本周期之间,只隔着一层窗户纸。当所有人都看见同一块需求,供给就可能再一次跑到需求前面。
分辨两者的办法很朴素:看动销,不看灌桶;看复购,不看招商。以上四家当前大力投入的企业,同样还需要时间的验证。
巴菲特那句话被引用得太多了,多到人们忘了它的前提是“东西本来就值钱”。而在这几个酒企案例里,真正稀缺的不是胆子,是眼力:在一个行业下行的时候,还能看清谁在喝酒、在哪喝、愿意为什么多付钱。
· END ·
酒企如何在逆势中发展,你怎么看
欢迎文末评论、点赞、分享
*封面图来自AI技术生成

本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)

发表评论 取消回复