
2019年起步的这三款酒,跨界分走2026年次高端白酒市场
今年酒业格局上,一些“以弱胜强”的案例正在发生。
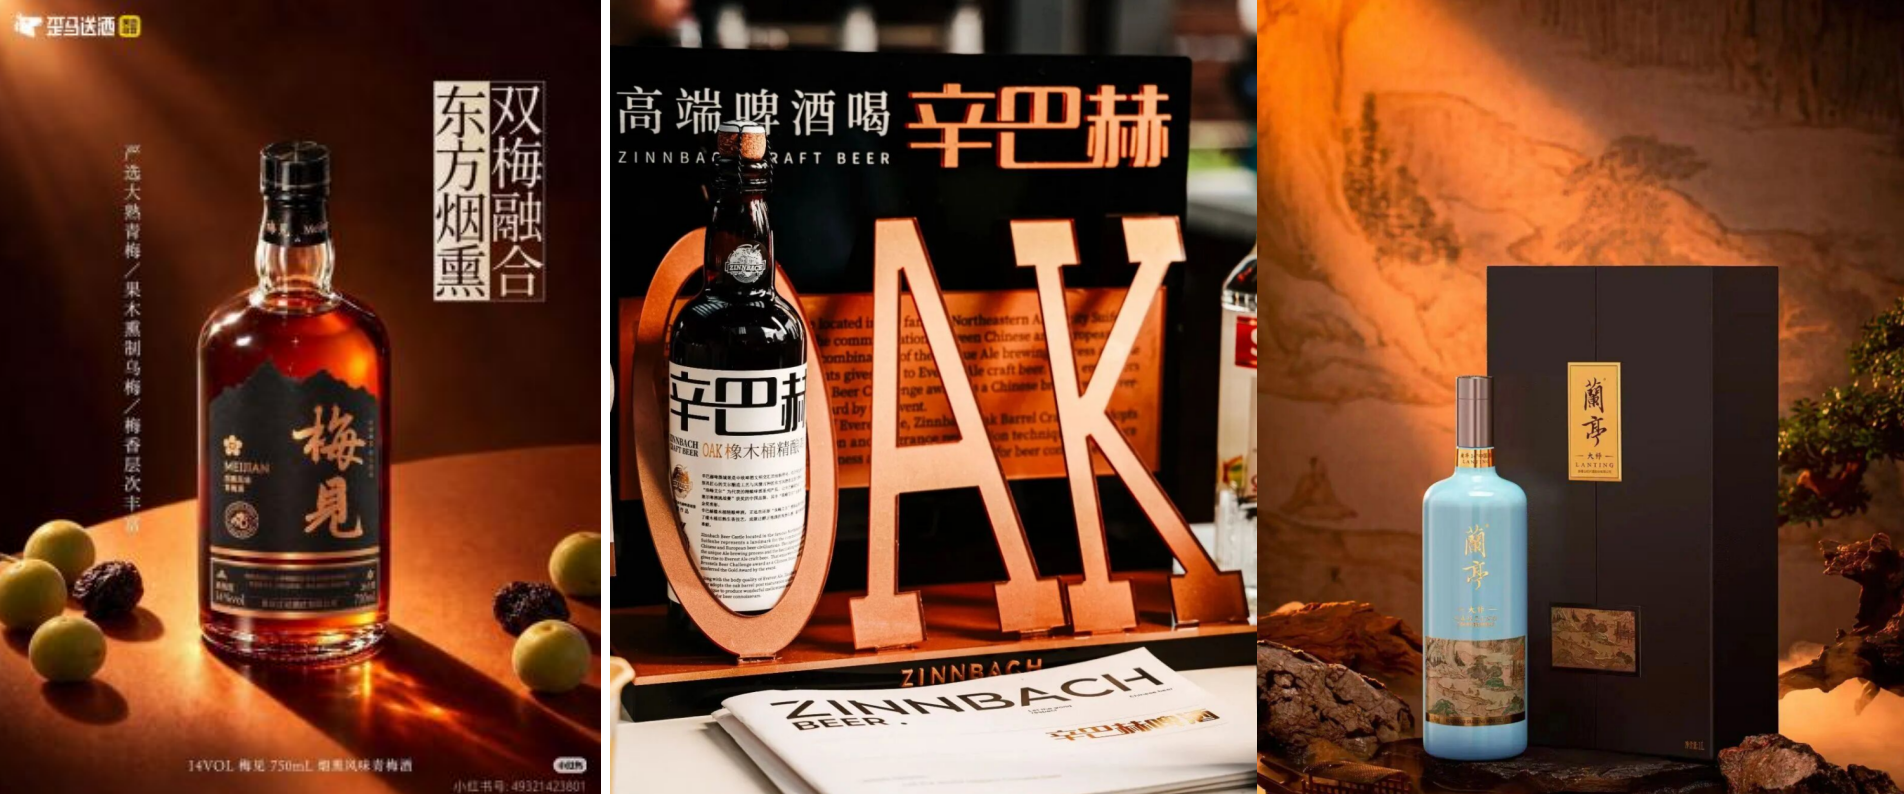
一边是三季度财报显示出“高端低端稳,次高端萎缩”的白酒现状;一边是新品类开始流行,一瓶198元的烟熏金梅见、一瓶200-700元的会稽山·兰亭、以及一瓶98元的辛巴赫橡木桶精酿啤酒,成为白酒经销商的选品清单,随后被带入此前只有次高端白酒才会进入的宴席场景。
和君咨询酒水事业部总经理李振江称经销商正患上“白酒焦虑症”,盛初咨询董事长柴俊认为酒类消费逐渐呈现一个二元结构,微醺、悦己为代表的新兴需求加速推进经销商选择新产品。
有趣的是,梅见、兰亭和辛巴赫三个品牌,并非今年才冒出来的新品,这三款中高端产品起步的事件都落在2019年。这也很好地解释,当白酒经销商选择跨界时,主要选择这三个品牌——因为他们早已为此做好了关于产品、品牌、市场的准备。
(1)次高端白酒萎缩,给出了新品类成长机会
把19家白酒上市公司2026年前三季度的报表摊开,能发现新品类引起白酒经销商兴趣的原因。按券商分析财报对价格带的汇总,高端酒营收下降2.1%,次高端下降13.7%、归母净利润下降27.9%,低端同样平稳。此外,以次高端为主的白酒厂家,经销商数量减少也成为正在发生的事。
高端有茅台、五粮液的刚需顶着,低端是自饮的口粮酒基本盘,两者都呈现稳定的态势。次高端白酒的脆弱,在于它的价值大半压在社交溢价上,以及对应的经济上升期的商务场景快速萎缩,次高端价位的消费理由最先松动,而“家宴+自饮+囤礼”更偏好100-300元带和头部名酒的促销价。
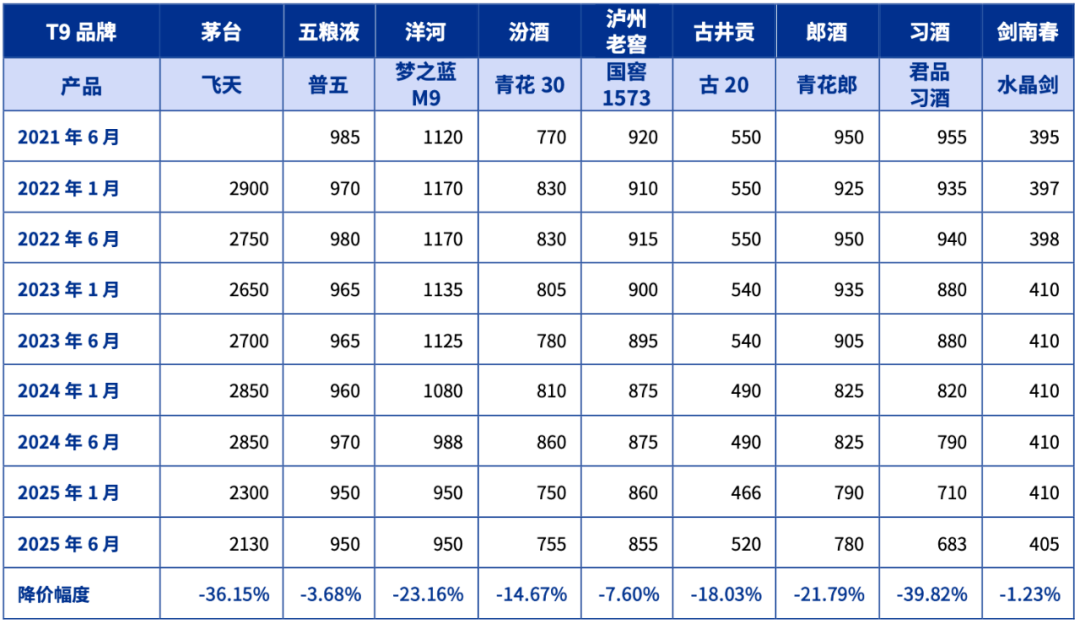
近5年T9品牌主要产品价格变化情况。图源:《2025中国白酒市场中期研究报告》
中国酒业协会在最新的新潮饮报告中提到,白酒消费中商务场景占比从2018年42%降至2026年28%,商务场景占比十年降14个点。由于专攻商务场景的次高端白酒不及预期,且有持续下滑的趋势,经销商将增量放在了细分的新品类赛道。
典型的是辛巴赫精酿啤酒,其创始人王笑卓原为名酒大商,经历了2013年行业调整期压着过亿库存,他转头用两年跑完欧美77家酒厂、500多次投料实验并创立辛巴赫,把白酒的渠道逻辑和高端人群运营移植到精酿赛道,以商务宴请“第二瓶酒”定位和名酒大商代理制这些中高端白酒经销商熟悉的逻辑,完成了辛巴赫的市场拓展和人群渗透。
辛巴赫的关键词是高端啤酒,这与中高端白酒消费人群特性吻合。
梅见和兰亭最初虽然没有专攻白酒渠道,但因为品牌调性和定位中高端价格带,最终也和辛巴赫殊途同归,在近两年得到了白酒大商的主动选择。
梅见的竞争力在于“品类第一+场景刚需”,浙江商源、四川酒猫等超商主动接入,看中的是梅见能承接“家宴+佐餐”场景,这正是次高端白酒丢失的客群还在发生的消费。而兰亭靠的是“高端空白+品类故事”,近半年签约50多家大商,几乎全是茅台及名酒经销商体系出身。
上述三款产品,辛巴赫处于消费基础庞大的啤酒赛道,顺理成章做成了“商务第二瓶”,梅见因为微醺、利口、品质化等成为“家宴佐餐”首选,兰亭则在争抢“高端礼赠”定位,它们让白酒大商的客群和渠道能力在新场景里重新变现。
(2)“机会是留给有准备的品牌”
梅见、兰亭、辛巴赫受到关注,是因为10年前的准备。它们的共性是定位中高端,留出了足以吸引大商转型的渠道利润空间。但中高端产品的根基并不只在定价上,它要求工艺技术的标准化、稳定可控的产量与储量,以及深入人心的品牌表达。这三款产品虽然在2019年前后推向市场,但研发起点早已回溯到十年前。正是这十年的积累,让它们在机会来临时,具备了可兑现的高端基因与竞争壁垒。
查理·芒格关于机会有个判断,他说:“机会属于有准备的心智。”机会是留给有准备的人,商业机会自然是留给有准备的品牌。
在上述三款品牌中,梅见作为新酒饮的代表,它的准备对行业是最为珍贵的经验。2019年正值白酒价格带持续上行,渠道靠配额赚取丰厚价差。彼时,不断有外部人士向瓶子星球建议跨界做酱酒,公司内部也为此争论不休。但创始人最终选择坚守新酒饮赛道,为梅见的品质化、品牌化、规模化和主流化做足了功课。
梅见从2014年起便在全国范围内筛选青梅产区,最终锁定广东普宁、云南大理、福建诏安、四川大邑、重庆江津等青梅核心基地,并确立了手工采摘、冷链运输以及果品直径等严格标准。此后成立青梅酒研究院,历经上千次调配测试,确立了梅见的工艺路线,于2019年产品正式上市。
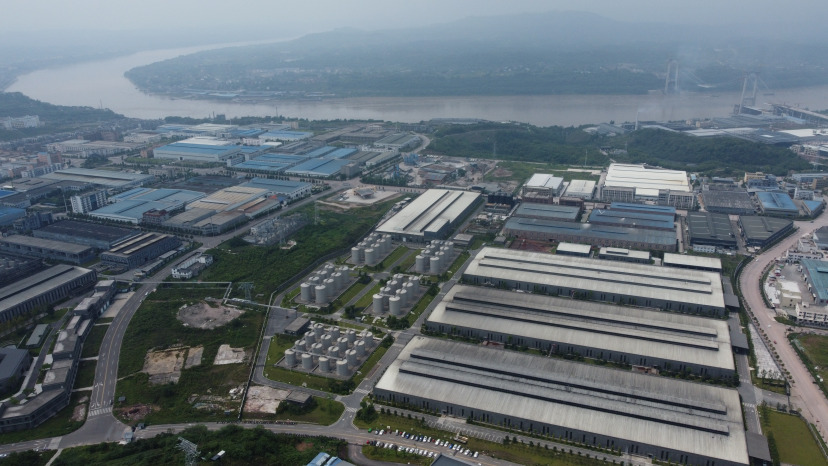
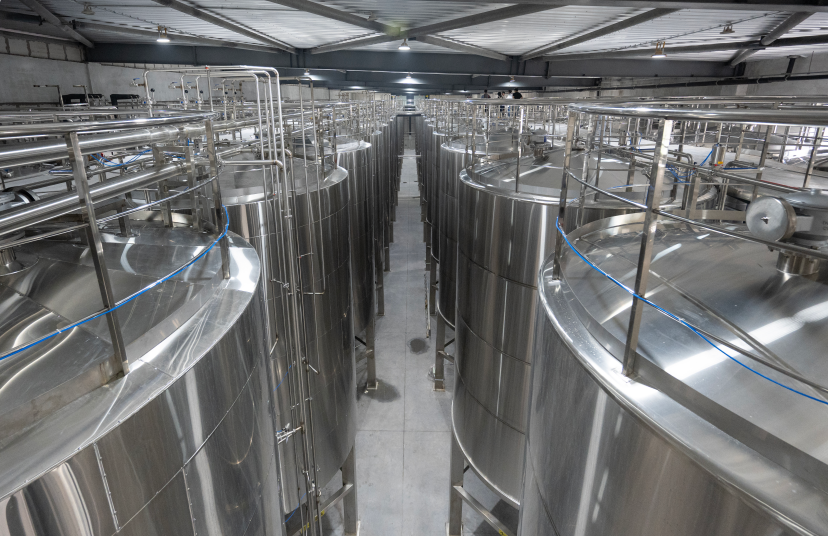
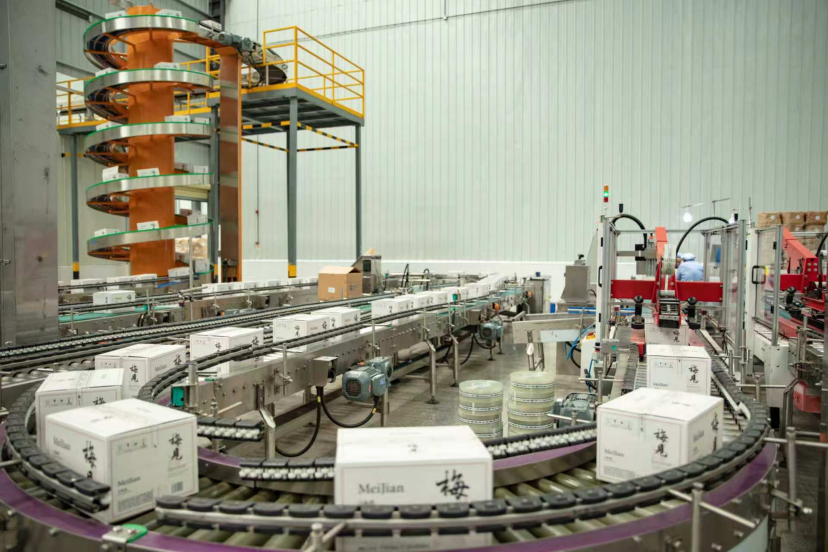
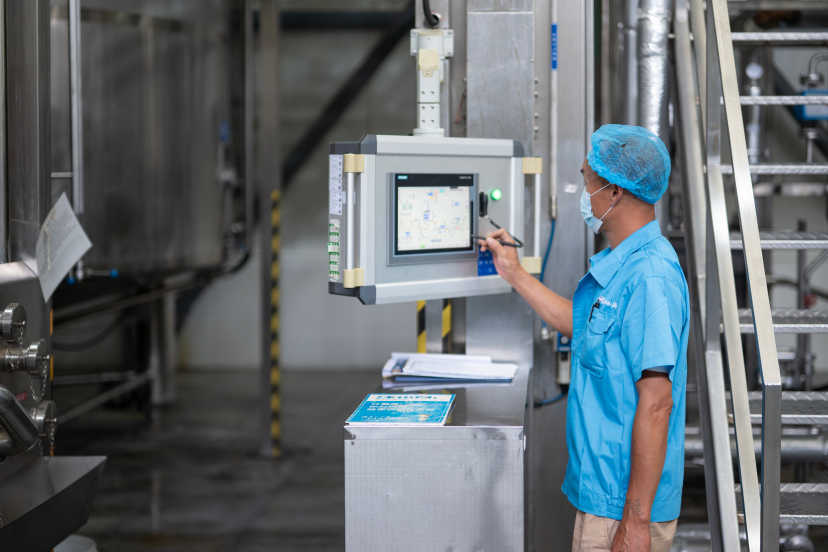
【梅见拥有全国规模最大的青梅酒专业酒厂】
上市至今,梅见做了两个需要极高成本的投入。一方面,品质持续升级,为此建立了关于青梅酒的行业团体标准,并完成了年份酒价值体系搭建,搭建了全球最大的单体陈年梅酒酒库;另一方面,梅见在运营时没有停留在小众品类和圈层,主动进入商超、电商平台和宴席场景,打造了千万级、过亿级线下市场,具备“国民好酒”的竞争力。
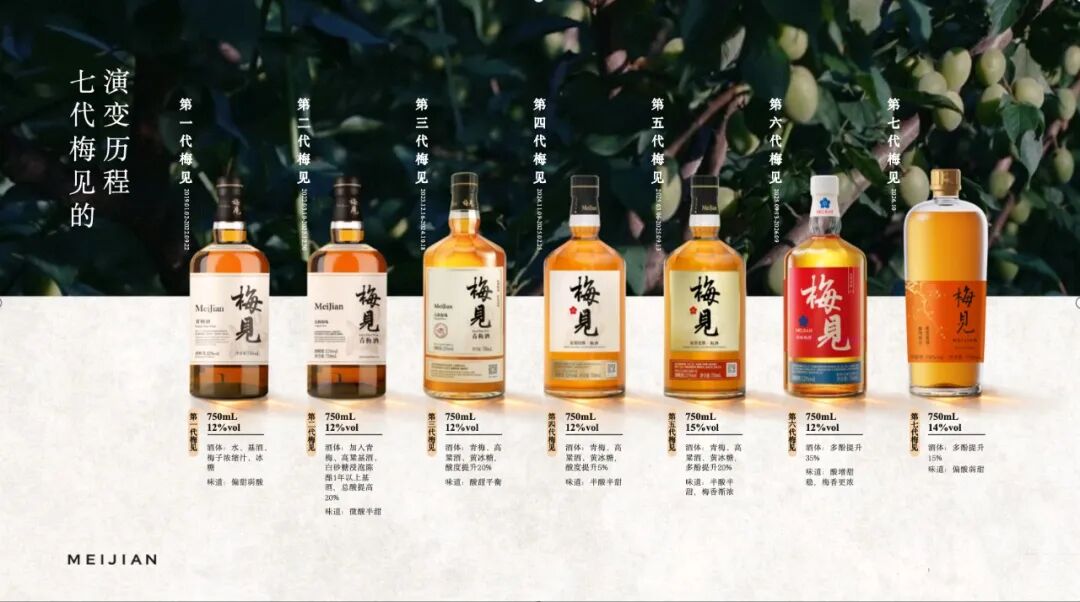
梅见的产品迭代
正是这十年的前置投入,让梅见在次高端白酒退潮、新酒饮窗口打开时,成为经销商手中最稳妥的替代选项。
在中国酒类市场,白酒一直是主流酒种,诸如梅见、兰亭、辛巴赫等品牌从边缘酒种进入主流场景,本质上是经销商在次高端收窄后寻找替代选项的集体动作,而经销商做出选择时,首先考虑的是早已布好局的品牌。
芒格的搭档巴菲特也有过类似的精彩判断,他说:“每隔十年左右,乌云会笼罩经济天空,然后下起金雨。关键是拿着大盆冲出去,而不是茶匙。”事实上,准备不足的品牌连被比较的资格都没有。
(3)白酒越回归理性,“梅见们”的向上窗口就越长
有一个值得关注现象,当兰亭受到茅台大商青睐的同时,不少行业人士预测这很难成为大风口,其势能极难持续。但最近的一组公开数据驳斥了这份判断,会稽山11月初发布数据:会稽山今年在全国已签下50多家大商,通过大商又发展了600多家客户。其中,有80%的大商完成了二次补货,50%的大商完成了三次补货,而在KOC中,又有60%完成了二次复购,30%完成了三次复购。
这份短期成绩单说明,茅台大商们对推动新品类走向主流的动作迅速,且取得了实质性的成果。
过去新品类向上冲,常被白酒的景气周期截断,但现在,新品类遇上了史上最好的突破机会。
白酒正在经历一场还未触底的出清过程,抛开各个厂家的数据,白酒整体产量已经连降九年,产能严重过剩,从“不够卖”变成了“卖不完”。随之而来的是,酒饮消费回归理性,白酒的销量持续下降。中国酒业协会在2026白酒中期报告中指出,白酒正在经历销量、营收、利润三重下降的困境。
高端去金融属性、次高端去库存、消费端去社交透支,这几件事叠加,意味着白酒回归理性的时间还会很长,与之对应的,是梅见等新品类向上窗口就越长,向上做中高端、把消费场景做深刻的时间窗口就越长。据了解,梅见作为新酒饮头部品牌,正在进行第七次产品迭代,进一步提升高端话语权。
白酒回归理性是酒业从生产到消费的结构重置。产能过剩、库存巨大、场景萎缩,已让白酒失去压制新品类的能量。现在,是做好了准备的新品类轻装上阵的时刻。

发表评论 取消回复